
Che la Cina domini il mercato mondiale delle batterie per le auto elettriche non è una novità. Il dato nuovo è un altro. Per la prima volta i produttori cinesi controllano più della metà del mercato anche fuori dai confini nazionali. Lo dice l’ultimo rapporto della società sudcoreana SNE Research, che ha analizzato le batterie installate tra gennaio e settembre 2026 su auto elettriche, plug-in e ibride vendute nel resto del mondo, esclusa quindi la Cina. Nei primi nove mesi dell’anno la capacità installata fuori dalla Cina ha raggiunto 426,7 GWh, il 24,7% in più rispetto allo stesso periodo del 2025. È una crescita superiore di cinque punti a quella del mercato globale, ferma al 19,7%, e a settembre ha accelerato al 21,1% dal 18,8% di agosto. A spingerla sono stati Europa e Asia, che hanno compensato la debolezza del Nord America.
Il dominio di CATL e BYD
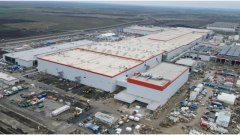
Le sei principali aziende cinesi, cioè CATL, BYD, Gotion, SVOLT, CALB ed EVE, hanno portato la loro quota dal 43,1% al 56,4%, guadagnando 13,3 punti in un anno. Insieme, CATL e BYD valgono ora il 44,5% del mercato, 7,8 punti in più rispetto a un anno fa. Al primo posto c’è CATL, con 143,7 GWh (+46,7%) e una quota salita dal 28,6% al 33,7%. In Europa i suoi volumi sono cresciuti del 35,4%, da 71,5 a 96,8 GWh, mentre in Asia sono più che raddoppiati a 27,1 GWh. Il 22 settembre lo stabilimento ungherese di Debrecen ha avviato la produzione di prova sulle prime due linee della fase 1, da 34 GWh, che servirà clienti europei come Mercedes-Benz e BMW.
BYD è terza con 45,9 GWh (+66,8%) e una quota passata dall’8 al 10,8%. La crescita è distribuita fra Europa (17,4 GWh, +68,8%), Asia (14,8 GWh, +41%) e Sud America (7,1 GWh, +135,7%). Con circa 180.000 auto vendute all’estero solo a settembre, più del doppio di un anno fa, secondo SNE Research la sua avanzata è destinata a continuare. Molto bene anche gli altri produttori cinesi. Gotion cresce del 153,8% a 17,6 GWh e supera Samsung SDI al sesto posto, SVOLT sale del 102,3% a 13,1 GWh e CALB dell’88,5% a 10,6 GWh. La crescita più forte della top 10 è quella di EVE, +214,6% a 9,5 GWh.
La situazione degli altri produttori
Le tre grandi coreane, LG Energy Solution, SK On e Samsung SDI, si fermano a 113 GWh complessivi (-13,5%) e scendono dal 38,2% al 26,5% di quota. Il crollo è concentrato in Nord America, dove i loro volumi si sono quasi dimezzati, da 56,1 a 28,1 GWh. In Europa sono invece cresciuti del 7,2%, da 58,7 a 63 GWh, e in Asia del 33,2%, da 13,1 a 17,5 GWh. LG Energy Solution resta seconda con 69,8 GWh (-4,9%), ma la sua quota scende dal 21,5% al 16,4%. Cresce in Europa (+13,2% a 38,6 GWh) e in Asia (+49,4% a 11,1 GWh), mentre in Nord America perde il 44,9%, da 29,9 a 16,5 GWh. Nel terzo trimestre ha però ottenuto ricavi record grazie alle batterie per l’accumulo stazionario, con le linee nordamericane dedicate utilizzate intorno al 90%.
SK On, fornitore di Hyundai, Ford, Volkswagen e Mercedes-Benz, scende del 17,9% a 28,2 GWh e al 6,6% di quota. Perde il 46,7% in Nord America e il 2,2% in Europa, e sta convertendo parte dello stabilimento in Georgia alla produzione di celle LFP per l’accumulo. Samsung SDI registra il calo più forte della top 10, -34,4% a 15 GWh, con la quota dimezzata dal 6,7% al 3,5%. In Europa è stabile a 9,4 GWh, ma in Nord America crolla del 66,2%. Perde terreno anche la giapponese Panasonic, quarta con 35,6 GWh (-0,8%), sostenuta dai volumi di Tesla in Nord America ma scesa dal 10,5% all’8,4% di quota.
Fuori dalla Cina le batterie LFP passano dal 15,8% al 27,7% del mercato. In Nord America Ford ha avviato la produzione di celle LFP su licenza CATL, mentre in Europa questa tecnologia si sta diffondendo soprattutto sui modelli d’ingresso, dove il prezzo diventa il criterio decisivo nella scelta del fornitore.
Il peso della politica
Per SNE Research a decidere la partita saranno le politiche regionali. Negli Stati Uniti, dove la domanda di elettriche è calata dopo la fine degli incentivi fiscali, i produttori coreani puntano sulla conversione delle linee all’accumulo stazionario. In Europa si discute dell’allentamento dello stop ai motori termici del 2035, insieme a regole più severe sulla provenienza locale dei componenti, e i produttori cinesi stanno aumentando la produzione sul posto. Con il passaporto delle batterie in arrivo a febbraio 2027, capacità produttiva locale, prezzi competitivi e tracciabilità della filiera faranno la differenza.
FONTE: SNE Research
Resta aggiornato
Scegli come vuoi seguirci: aggiornamenti in tempo reale su Telegram, oppure dai priorità a MotorBox nei risultati di Google.

Dimmi che auto guidi e ti dirò chi sei. Che sia per scelta, esigenza o nessuna delle due, l’auto racconta molto delle persone. Non solo di chi ne fa un manifesto del proprio stile di vita. Daniele scrive di automobili perché raccontano molto del tempo in cui vengono pensate, prodotte e commercializzate. Cambiano forma, alimentazione e nome, ma continuano a dire qualcosa su chi le compra (e chi no). Giornalista pubblicista, racconta il mondo dell’auto cercando di capire cosa comunica davvero, oltre ai CV e ai consumi.